기사문 및 방송
| [머니투데이] 프랜차이즈 M&A거래소, 육류 및 외식 프랜차이즈 매각 및 인수희망사 안내 |
| 이름 : 조회수 : 608 |
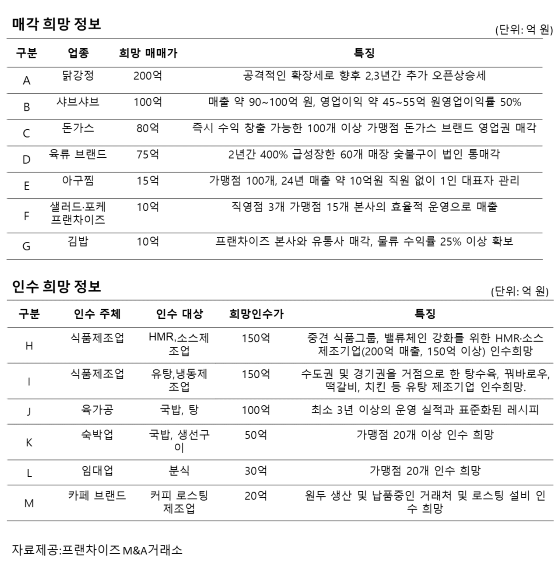
프랜차이즈 M&A 시장에서 알짜 매물들이 주목을 받으며 거래 열기가 고조되고 있다. 최근 F&B M&A는 단순히 맛있는 브랜드를 사는 것이 아니라, '현금 창출력' 과 '운영 리스크 관리 능력'이라는 두 마리 토끼를 잡는 과정이다. 프랜차이즈M&A거래소는 2025년 12월 31일, 최근 M&A 시장에서 집중 조명되고 있는 F&B 프랜차이즈의 매각 희망 기업 및 인수 희망 기업 현황을 공개했다.
매각희망사 A사는 닭강정 프랜차이즈로 약 100억원의 외부 투자금 현금 보유로 실 인수 가격은 100억선이다. 해당 브랜드는 최근 공격적인 신규 매장 확장세를 보이며 시장 지배력을 빠르게 높여왔다. 이러한 성장 모멘텀이 향후 2~3년간 지속될 것으로 전망돼 인수 후 폭발적인 성장이 기대된다. 해당 브랜드는 인수 즉시 가맹사업 부문에서 상당한 수익 증대 효과를 가져올 것으로 단기적인 투자 회수뿐 아니라 중장기적인 기업 가치 상승을 위한 최적의 매물이다.
B사는 서울·수도권 중심 샤브샤브 프랜차이즈 브랜드가 매각을 진행한다. 가맹점 약 40개를 운영하며 본사는 최소 인력 기반으로 운영되며, 공장과 재고 부담이 없는 Asset-light 구조를 갖추고 있다. 2024년 기준 매출 90~100억, 영업이익 45~55억으로 영업이익률 50% 이상이며, 부채비율은 약 26.6%로 재무 안정성이 우수하다.
C사는 전국 100개 이상 가맹점을 운영 중인 돈가스 프랜차이즈의 영업권 매각에 관한 것입니다. 이 브랜드는 외주 3자 물류(3PL) 시스템과 100% 점주 자율 운영 형태를 통해 본사의 고정비를 최소화하고 있으며, 2024년 기준 약 20억 원의 영업이익을 기록하며 안정적인 물류 공급 수익을 창출하고 있습니다. 매도 희망가는 약 80억 원이며, 매각 범위가 영업권(가맹사업권, 상표권)에 국한되어 인수자는 법인 부채나 기타 리스크 없이 즉시 수익 구조를 인수할 수 있는 점이 핵심 경쟁력입니다.
D사는 국내산 한돈 기반의 프리미엄 숯불구이 프랜차이즈 법인 지분 100% 통매각입니다. 이 브랜드는 2년 만에 가맹점을 15개에서 60개 이상으로 400% 급성장시키며 본사 수익 기반을 크게 확대했으며, 2025년 영업이익은 11억~12억 원으로 전망됩니다. 75억 원의 매도 희망가로, 이미 60개 매장 네트워크와 표준화된 운영 시스템이 완성되어 있어 인수 후 즉각적인 수익 창출과 추가적인 전국 확장이 용이하다는 장점이 있습니다.
E사는 서울 본사를 둔 아구찜 프랜차이즈 매물이 공개되었습니다. 전국 약 100여 개 가맹점을 운영하며, 2024년 본사 매출 약 10억 원을 기록했다. 매각사는 2026년 3월까지 매각 완료를 원하며, 미성사 시 합병 검토 예정이다. 현재 일부 업체로부터 합병 관련 문의가 접수되고 있습니다.
F사는 건강식 시장의 성장세가 지속되는 가운데, 샐러드·포케 카테고리 프랜차이즈 브랜드가 법인 통매각 형태로 급매 시장에 등장해 업계의 관심을 끌고 있다. 프랜차이즈M&A거래소(FMX)는 최근 가맹 15개, 직영 3개 등 총 18개 매장을 운영 중인 샐러드·포케 전문 프랜차이즈 브랜드의 통매각을 추진 중이라고 밝혔다. 이번 매각은 급매 건으로 기존 희망가 대비 약 30% 인하된 10억 원 수준의 매각가가 제시됐다. 해당 브랜드는 가맹점 매출의 x% 로열티와 3자 물류를 통한 식자재 공급 마진을 기반으로, 본사 기준 월 약 3,000만 원 규모의 안정적인 반복 수익 구조를 확보하고 있다. 2025년 반기 실적을 연환산할 경우 연매출 약 20억 원, EBITDA 약 3.7억 원 수준으로 추정된다. 특히 주목할 부분은 밸류에이션이다. 2025년 반기 기준 실적을 연환산한 EBITDA를 기준으로 할 때, EV/EBITDA 약 2.7배 수준으로 거래가 가능해, 현재 시장에서 유사 카테고리 프랜차이즈 중에서는 보기 드문 가격대라는 평가다. 업계에서는 “샐러드·포케 브랜드가 이 배수로 매각되는 사례는 매우 희귀하다”는 반응도 나온다. 프랜차이즈M&A거래소 담당자는 “동종 샐러드 브랜드 대비 낮은 멀티플로, 실질 현금흐름이 검증된 희귀 급매 사례”라며 “신속한 클로징이 가능하다”고 밝혔다.
G사는 총매출 60억(현금 포함) 규모, 직영 1개·가맹 30개 점포를 운영하며 일일 최저 매출 120만 원 이상을 기록하고 있다. 김밥, 튀김, 떡볶이 등 계절 영향 적은 메뉴와 홀·배달·포장 서비스 대응으로 안정적 수익 구조를 갖추고 있다. 본사 직접 배송 시스템과 차량 4대, 재고 2억 원 포함으로 물류 수익률 25% 이상 확보 중이다.
인수희망사 H사는 중견 식품그룹이 사업 밸류체인 수직 계열화를 위해 HMR(국·탕·볶음류) 및 소스 제조 기업을 전략적으로 인수하려는 계획입니다. 인수 주체는 기존 식품 사업 노하우와 자본력을 바탕으로 그룹 내 주요 브랜드의 원재료 자급률을 높이고 B2B/B2C 시장으로 확장하는 것을 목표로 합니다. 인수 희망 대상은 연 매출 약 200억 원 내외이며, 인프라(대지 1,000평 이상, 폐수처리 50톤/일) 요건을 갖춘 기업을 선호합니다. 인수가격은 150억 원 이상 협의 가능하며, 숙련 인력의 고용 안정을 최우선으로 보장할 예정입니다.
I사는 본 인수의 목적은 탕수육, 꿔바로우, 떡갈비, 치킨 등 대중적인 육가공 제품부터 최근 성장세인 비건 및 대체식품까지 폭넓은 제품 포트폴리오를 확보하는 데 있습니다. 대상 기업은 유탕, 성형, 가열 및 급속 냉동 설비와 함께 HACCP 인증 등 표준화된 제조 인프라를 갖추고 있어야 하며, 단체급식, 식자재 유통, 외식 프랜차이즈 등 B2B 채널 중심의 안정적인 고정 거래처를 보유한 곳을 희망합니다.
J사는 육가공·식품 제조 역량을 보유한 전략적 투자자(SI)가 국밥·간편식 중심의 외식 브랜드 인수를 검토 중이다. 인수 대상은 국밥, 탕류 등 한식 기반의 간편 조리 아이템을 보유한 브랜드로, 직영점을 제외한 가맹점 수 약 30개 내외의 프랜차이즈를 주요 검토 대상으로 한다. 희망 인수 금액은 100억 원 이하이며, 최소 3년 이상의 운영 실적과 표준화된 레시피, 안정적인 운영 구조를 갖춘 브랜드를 우선적으로 검토한다. 특히 육가공·식자재 제조 역량과의 연계를 통해 원가 구조 개선이 가능한 브랜드의 경우 전략적 시너지 측면에서 긍정적인 평가가 예상된다.
K사는 국밥과 생선구이 전문점 인수를 희망하는 개인 사업자가 매물을 검토 중이다. 인수자는 현재 숙박업을 운영하며 안정적인 현금흐름을 확보하고 있다. 가맹점 20개 이상 인수를 희망하며 단기 차익 목적이 아닌 장기적 운영형 인수자임을 강조한다. 조건이 부합할 경우 신속한 실사 및 거래 종결이 가능하다.
L사는 분식 브랜드 인수를 희망하는 개인 인수자가 매물을 검토 중이다. 인수사는 현재 임대업을 운영하고 있으며, 인수 희망 금액은 30억원 이하 딜을 중심으로 검토한다. 대상은 떡볶이, 김밥 등 대중 메뉴를 보유한 수도권 중심의 분식 브랜드다.
M사는 프랜차이즈M&A거래소(FMX)는 최근 카페 직영점을 운영 중인 실운영 인수자가 로스팅 공장 인수를 검토 중이라고 밝혔다. 이번 인수는 단순 설비 확보가 아닌, 기존 로스팅 공장의 납품 거래처 및 OEM 생산 구조를 포함한 사업 단위 통인수가 핵심이다. 인수자는 현재 카페 매장을 운영 중으로, 원두 내재화를 통해 품질 안정성과 원가 경쟁력을 확보하는 것을 주요 인수 목적으로 두고 있다. 프랜차이즈M&A거래소 담당자는 “기존 거래선이 안정적으로 구축된 로스팅 공장 매각사에게는 매우 현실적인 인수 수요”라고 설명했다.
|